Prețurile cerealelor în perioada 2–9 octombrie 2026: grâul se scumpește, în timp ce porumbul și oleaginoasele înregistrează scăderi
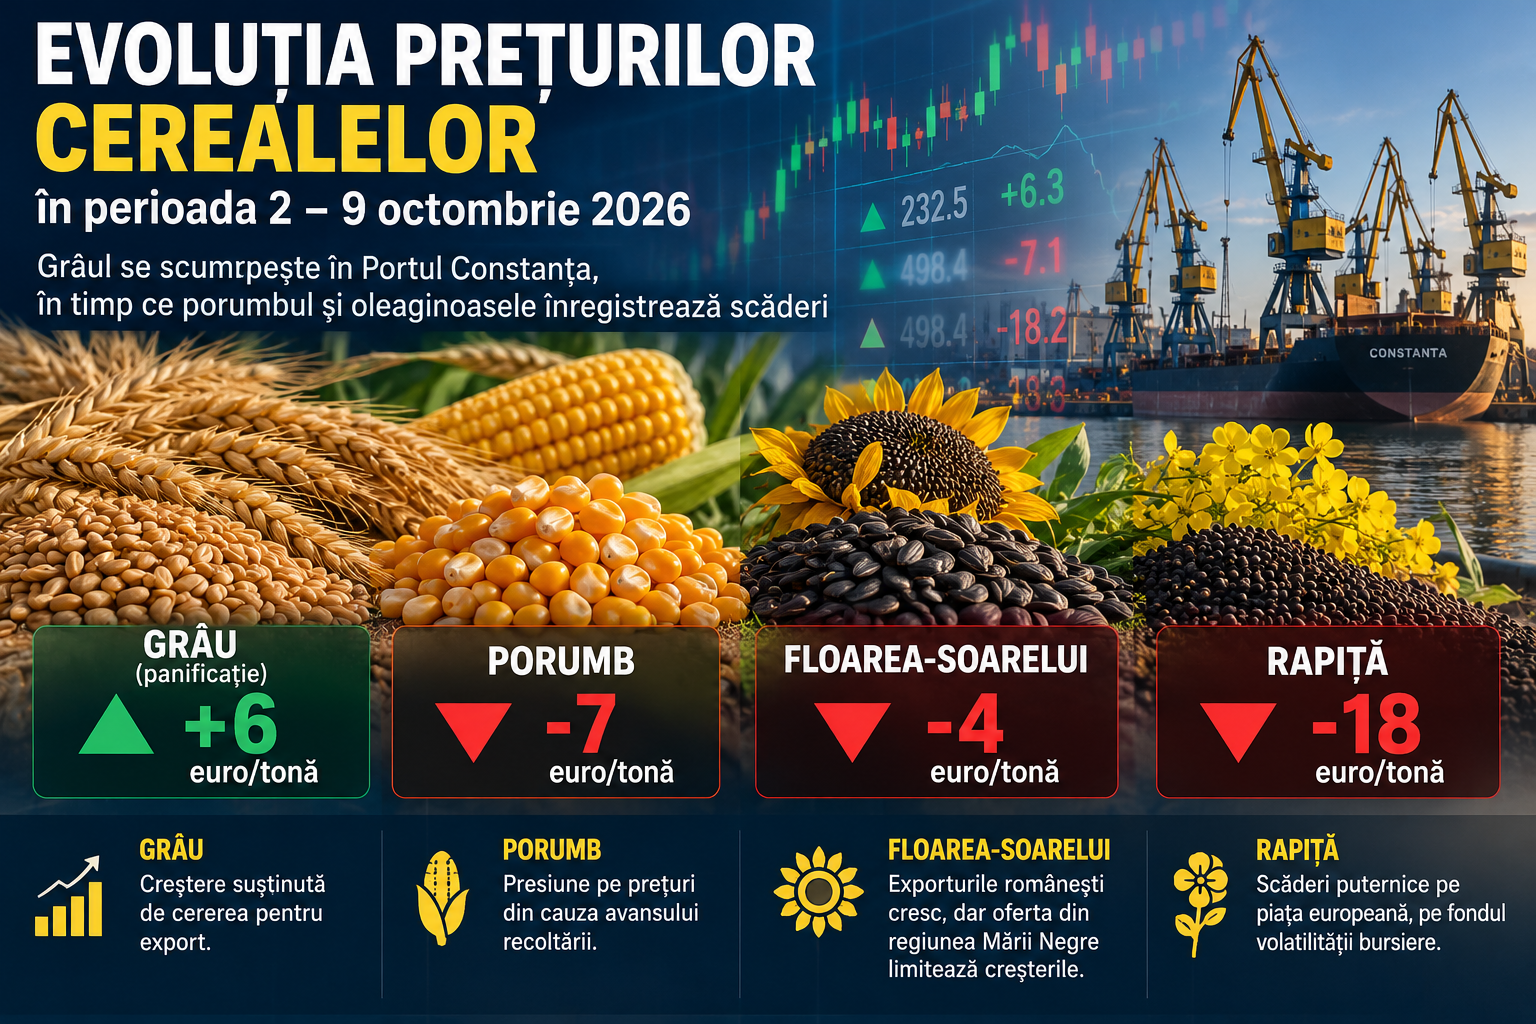
Piața cerealelor a înregistrat evoluții diferite în prima parte a lunii octombrie 2026. Grâul s-a apreciat în Portul Constanța, susținut de cererea pentru export, în timp ce porumbul, floarea-soarelui și rapița au consemnat scăderi de preț. Evoluțiile internaționale și concurența din regiunea Mării Negre continuă să influențeze piața agricolă românească.
Grâul se scumpește în Portul Constanța
În perioada 2–9 octombrie 2026, prețurile cerealelor și oleaginoaselor tranzacționate în condiții DAP Constanța au înregistrat următoarele variații:
- Grâu de panificație: creștere de 6 euro/tonă;
- Grâu furajer: creștere de 6 euro/tonă;
- Porumb: scădere de 7 euro/tonă;
- Floarea-soarelui: scădere de 4 euro/tonă;
- Rapiță: scădere de 18 euro/tonă.
Creșterea prețurilor la grâu reflectă interesul cumpărătorilor pentru livrările destinate exportului. În schimb, porumbul se confruntă cu presiunea exercitată de avansul campaniei de recoltare și de disponibilitatea unor cantități suplimentare pe piață.
Pentru fermierii români, aceste evoluții evidențiază diferențele dintre principalele culturi agricole, într-un moment în care deciziile privind vânzarea sau depozitarea producției sunt influențate atât de prețuri, cât și de necesarul de lichidități.
Floarea-soarelui: exporturile românești cresc, dar prețurile rămân sub presiune
Piața florii-soarelui continuă să fie influențată de concurența dintre statele producătoare din regiunea Mării Negre.
În Portul Constanța, cotația orientativă pentru floarea-soarelui se situează în jurul valorii de 473 euro/tonă FOB.
De la începutul sezonului comercial 2026/2027, România a exportat către țările din afara Uniunii Europene aproximativ 130.920 de tone de floarea-soarelui.
Turcia se numără printre principalii cumpărători, cu achiziții de aproximativ 76.550 de tone.
În ceea ce privește producția românească, estimările diferă. Departamentul pentru Agricultură al Statelor Unite (USDA) anticipează o recoltă de aproximativ 2,8 milioane de tone, în timp ce organizația Coceral estimează 2,45 milioane de tone.
Deși exporturile susțin cererea, oferta disponibilă în Rusia, Ucraina și Bulgaria limitează potențialul de creștere a prețurilor pe termen scurt.
Rapița înregistrează scăderi importante pe piața europeană
Rapița a traversat o perioadă de volatilitate accentuată, atât pe piața fizică, cât și pe cea bursieră.
La bursa Euronext Paris, contractele futures cu scadență în noiembrie au înregistrat o depreciere de aproximativ 33 euro/tonă.
În Portul Constanța, scăderea consemnată pe piața fizică a fost mai redusă, de 18 euro/tonă.
Printre factorii care au influențat evoluția cotațiilor se numără dificultățile logistice de pe fluviul Rin, provocate de nivelul scăzut al apei, dar și ajustarea pozițiilor comerciale înaintea scadenței contractelor bursiere.
În același timp, contractele cu livrare în februarie se mențin peste nivelul de 550 euro/tonă.
Diferențele dintre scadențe arată că piața rămâne volatilă, iar fermierii care dețin rapiță în depozite trebuie să urmărească atent evoluția cotațiilor și a ofertelor de achiziție.
Franța: recoltarea porumbului avansează rapid
În Franța, una dintre principalele țări producătoare de cereale din Uniunea Europeană, recoltarea porumbului boabe a ajuns la 84% din suprafață la data de 5 octombrie 2026, față de 67% în săptămâna anterioară.
Potrivit FranceAgriMer, doar 22% dintre culturile evaluate se aflau într-o stare bună sau foarte bună.
În paralel, fermierii francezi au început semănăturile de toamnă pentru recolta anului 2027.
Până la aceeași dată, fuseseră însămânțate aproximativ 4% din suprafețele planificate pentru grâul moale și 7% din cele destinate orzului de toamnă.
Evoluția producției din Franța este importantă pentru piața europeană, având în vedere rolul acestei țări în aprovizionarea cu cereale.
Ucraina: prețurile soiei ar putea crește în lunile următoare
Pe piața ucraineană, analiștii PUSK estimează o posibilă majorare a prețurilor la soia în sezonul rece.
Potrivit estimărilor, cotațiile ar putea ajunge la 510–520 dolari/tonă în perioada decembrie 2026 – februarie 2027, comparativ cu nivelurile actuale de aproximativ 440–450 dolari/tonă.
Perspectivele de creștere sunt susținute de reducerea suprafețelor cultivate și de cererea procesatorilor.
Suprafața destinată culturii de soia în Ucraina s-a diminuat cu aproximativ 20%, ceea ce ar putea reduce disponibilitatea materiei prime.
Totodată, concurența dintre fabricile de procesare și exportatori contribuie la menținerea interesului pentru achiziții.
Rusia intensifică presiunea concurențială pe piața uleiului de floarea-soarelui
Pe piața internațională a uleiului de floarea-soarelui, Rusia continuă să beneficieze de un avantaj competitiv în raport cu Ucraina.
Ofertele rusești sunt cu aproximativ 10–15 dolari/tonă mai mici decât cele ucrainene.
În același timp, dificultățile logistice și problemele infrastructurii portuare din Ucraina contribuie la creșterea costurilor de transport.
Aceste diferențe influențează competitivitatea exportatorilor și pot avea efecte indirecte asupra prețurilor semințelor de floarea-soarelui din regiune.
Perspective pentru piața cerealelor din România
Evoluțiile din perioada 2–9 octombrie 2026 indică o piață agricolă caracterizată de diferențe semnificative între culturi.
Grâul beneficiază de susținerea cererii externe, în timp ce porumbul resimte presiunea ofertei sezoniere. În cazul rapiței și florii-soarelui, prețurile sunt influențate puternic de evoluțiile internaționale, de concurența regională și de cotațiile bursiere.
În perioada următoare, fermierii trebuie să urmărească atent cererea de export prin Portul Constanța, evoluția recoltării în principalele state producătoare, cotațiile de pe bursele europene și situația comercială din regiunea Mării Negre.
Pentru producătorii agricoli, stabilirea momentului potrivit pentru valorificarea recoltei rămâne o decizie importantă, care trebuie să țină cont de prețurile oferite, costurile de depozitare și transport, precum și de necesarul financiar al exploatației.